По итогам исследования Commonwealth Partnership (CMWP) #MARKETBEAT, за январь – сентябрь 2026 г. спрос на складскую недвижимость Санкт-Петербурга и Ленинградской области составил 291 480 кв. м, увеличившись на 38% год к году. Объем нового строительства вырос на 9%, до 499 253 кв. м в классах А и B. При этом ставка аренды по итогам III квартала снизилась на 13% в годовом выражении, а доля свободных площадей выросла на 1,9 п. п.
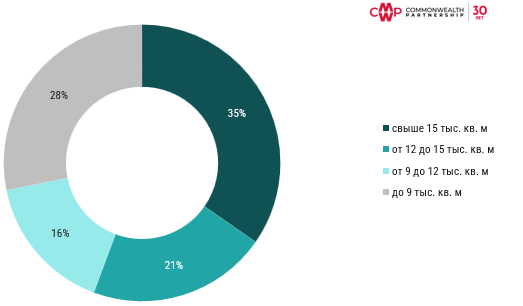
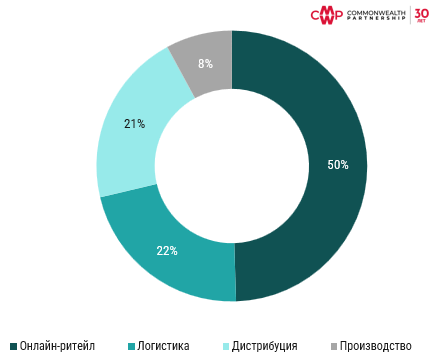
Основным драйвером спроса стала онлайн-торговля: ее доля в совокупном объеме сделок достигла 50%, увеличившись на 36 п. п. относительно аналогичного периода прошлого года. В условиях экономической неопределенности компании отдавали предпочтение готовым площадям, минимизируя риски, связанные со строительством объектов под собственные потребности. На субаренду пришлось 50% объема сделок, на прямую аренду — 49%, оставшуюся долю составили продажи. Средняя площадь сделки практически не изменилась: показатель составил 5 тыс. кв. м, сократившись на 2% год к году.
Структура спроса по сферам деятельности компаний, I – III кв. 2026г., классы А, В
На фоне роста спроса в III квартале была реализована часть крупных предложений субаренды. Это привело к сокращению доли свободных площадей на 0,9 п. п. относительно II квартала, хотя в годовом выражении показатель остается выше на 1,9 п. п. Доля субаренды в общем объеме свободных площадей снизилась до 5% — на 23 п. п. за квартал.
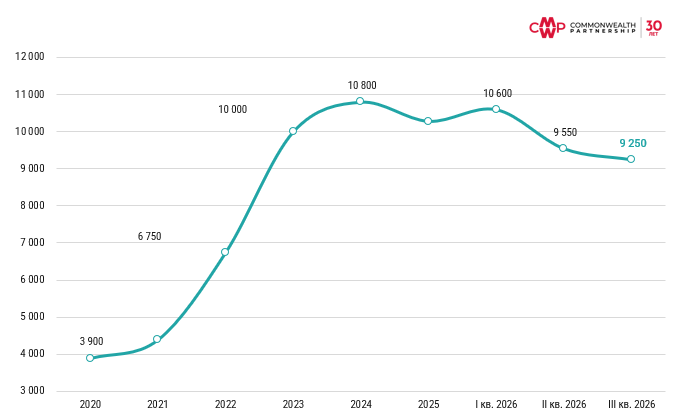
Таким образом, динамика свободного предложения в Северной столице повторяет тенденцию Московского региона, где реализация крупных субарендных площадей также способствовала снижению доли свободных площадей. Однако в Санкт-Петербурге и Ленинградской области это пока не привело к квартальному росту ставок аренды. По итогам III квартала они остаются на 13% ниже прошлогоднего уровня.
Одновременно рынок пополняется объектами, строительство которых началось в период повышенной деловой активности. Основным фактором роста ввода за девять месяцев стала реализация BTS-проектов — объектов под конкретного заказчика, сделки по которым были заключены в 2023–2024 гг. На них пришлось 45% общего объема нового строительства.
На фоне общей турбулентности рынок складской недвижимости Санкт-Петербурга и Ленинградской области остается динамичным. Спрос растет, а ставки аренды снижаются, что говорит о проявлении гибкости со стороны собственников объектов. По итогам года мы ожидаем сохранение высокой деловой активности в регионе, что приведет к снижению доли свободных площадей и возможной коррекции запрашиваемых ставок аренды.
Ставка аренды, класс А, руб. / кв. м / год, 2020–III кв. 2026 гг.
Объем нового строительства по итогам 2026 г. может превысить результат 2025 г. на 10–15%. Рост показателя обеспечит ввод крупных объектов, в том числе комплекса «Ломоносовский» площадью 240 тыс. кв. м и ОРЦ «Агропарк НАРТ» площадью 50 тыс. кв. м. Дальнейшую динамику свободного предложения и коммерческих условий будет определять баланс между выходом новых площадей и сохранением высокой активности арендаторов.